 RB螺纹钢期货交易网

一、行情简评
8月2日,棉花301合约资金2.73亿元,收于13855,跌幅达到3.58%。棉纺行业下游需求不佳,订单依旧稀少,旧棉库存较高,新棉一个半月后即将上市,轧花厂面临较大压力,棉花主力合约连续两日下跌收阴。

二、资讯快递
8月2日中央储备棉轮入上市数量6000吨,实际成交4960吨,成交率83%。今日平均成交价为15797元/吨,较前一日下跌32元/吨,最高成交价为15875元/吨,最低成交价为15775元/吨。其中内地库成交4960吨,成交承储库6家。
8月1日,中央储备棉轮入上市数量6000吨,实际成交3800吨,成交率63%,平均成交价为15829元/吨,较前一日涨36元/吨。
美国农业部官网8月1日发布报告,美国农业部 USDA 在每周作物生长报告中公布称,截至2022年7月31日当周,美国棉花生长优良率为34%,之前一周为34%,去年同期为60%。当周,美国棉花现蕾率为89%,之前一周为80%,去年同期为81%,五年均值为87%。当周,美国棉花结铃率为58%,之前一周为48%,去年同期为48%,五年均值均为50%。
三、分析

| 日期 | 多单变化 | 空单变化 |
| 2022/7/27 | -1.03% | 0.55% |
| 2022/7/28 | 1.68% | 2.88% |
| 2022/7/29 | -0.73% | -0.39% |
| 2022/8/1 | 7.21% | 2.71% |
| 2022/8/2 | 8.14% | 7.36% |
棉花301合约前20席位期货公司持仓数据显示,今日多单仓位增加17279手至192897手,空单仓位增加16290手至212424手,净持仓为空单19527手。
| 机构席位 | 多单量 | 变化 |
| 东证期货 | 6020 | 3387 |
| 浙商期货 | 8480 | 3045 |
| 银河期货 | 11814 | 1787 |
| 机构席位 | 空单量 | 变化 |
| 中信期货 | 56900 | 4487 |
| 兴证期货 | 4944 | 3015 |
| 浙商期货 | 5432 | 2211 |
就多仓而言,有东证期货、浙商期货、银河期货等5家机构席位多单增仓超千手;就空仓而言,有中信期货、兴证期货、浙商期货等6家机构席位空单增仓超千手。
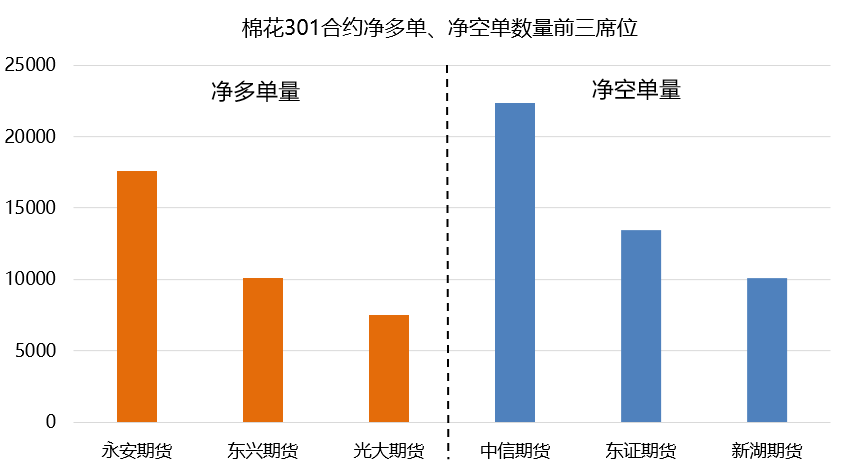
棉花301合约,净持仓数量排名前三席位的净多单量明显小于净空单量,其中净空单持仓头部机构中中信期货席位下的净空单量比较突出。
四、机构观点
期货:
近期ICE棉花继续受到整体商品市场情绪影响,基本面方面,对美棉产量的担忧和对全球棉花需求的担忧并存。国内棉价低位徘徊,下游仍然根据订单采购,在高企的成品库存得到一定程度的消耗之前,下游仍然没有强烈的原料补库需求。在需求和产业信心恢复前,预计棉价仍将受到压制。
:
对经济前景忧虑下,需求或进一步下滑,不过天气影响,供应上产量或遭遇下修,关注8月美国农业部供需报告给市场的指引。此外,近期美元走低限制了棉价跌幅。国内郑棉主力合约价格走势依旧在低位震荡运行,当前国内棉纺市场缺乏利多,下游成品库存依然较高,企业没有强烈的原料补库需求,棉花去库存速度偏慢,港口棉库存仍在增加的压力拖累了棉价。逻辑与观点:目前棉市弱需求格局仍未改变,短期受宏观面因素波动运行。
华融融达期货:
目前纯棉纱市场交投气氛一般,但较之前略有好转,总体而言订单仍然较为稀缺。在此背景下纺企开机率下降,使得产能相应有所减小纺企成品库存继续新高,但累库速度有所放缓。织厂反映打样订单少量在机,但大批量打样订单没有。织厂原料库存依旧维持随用随买为主。织厂对后市信心暂不足。操作策略:建议上游棉花加工企业严格执行套保原则,对冲头寸的操作要和现货销售相匹配,切不可因为阶段性盘面盈利早早离场。对于下游纺织企业逢低考虑分批建立虚拟库存。
:
下游采购仍维持谨慎心态,目前纺企订单未有明显好转。市场缺乏利好提振,短期内预计企稳震荡;中长期供需宽松,后期关注下游需求以及产业政策方面。纯棉纱整体市场成交气氛较前期有所好转,部分贸易商及织厂低价备货意愿有所增强,下游市场信心有所恢复,观望情绪下降;精梳以及高支纱市场成交持续清淡,市场优惠成交为主。全棉市场仍清淡,织厂及贸易商订单多稀少。全棉坯布市场交投清淡,价格平稳运行,厂家库存普遍较多,织厂抛货。纺织淡季深入,需求难有好转,郑棉止跌,预计棉纱震荡为主。
来源:东方财富


评论前必须登录!
立即登录 注册